

Nach dem Urteil des EuGH in der Rechtssache Nova Iberomoldes befasst sich nun auch der VwGH mit der Vereinbarkeit der österreichischen Grunderwerbsteuer mit der Kapitalansammlungsrichtlinie.
Das Urteil des EuGH in der Rs Nova Iberomoldes hat auch in der österreichischen Steuerrechtspraxis hohe Wellen geschlagen. In unserem Tax Flash haben wir erstmals über das Urteil des EuGH und grundlegend über die Funktionsweise der Kapitalansammlungsrichtlinie berichtet. Nach Rechtsauffassung des EuGH verstößt die portugiesische Grunderwerbsteuer auf eine Sacheinlage von Anteilen an einer immobilienhaltenden Gesellschaft gegen die Kapitalansammlungsrichtlinie 2008/7/EG. Das Bundesministerium für Finanzen griff das Urteil mit Information vom 29.7.2026 auf. Danach soll bei eindeutig von der Kapitalansammlungsrichtlinie erfassten Umstrukturierungen keine österreichische Grunderwerbsteuer anfallen. Unsere Einschätzung zu dieser BMF-Information und zu den weiterhin offenen Abgrenzungsfragen finden Sie in unserem Tax News Beitrag. Nun stellt auch der VwGH (3.9.2026, EU 2026/0007-1; Ro 2025/16/0011) ein Vorabentscheidungsersuchen an den EuGH im Hinblick auf die Vereinbarkeit des österreichischen GrEStG mit der Kapitalansammlungsrichtlinie. Anzumerken ist, dass es bei dem Fall um die Rechtslage 2022/2023 geht, d. h. vor der Erweiterung der GrESt auf Anteilsvereinigung mit dem BBG 2025 (u. a. Absenkung der Beteiligungsschwelle auf 75 %, mittelbare Anteilsvereinigungen etc.). Das Vorabentscheidungsersuchen betrifft zwar die Rechtslage vor dem BBG 2025, könnte aber auch für die aktuelle Besteuerung von Anteilsvereinigungen und Anwachsungen erhebliche Bedeutung haben.
Sachverhalt
Zwei GmbHs erwarben Anteile an einer immobilienbesitzenden OG, wobei die A‑GmbH 100 % der Anteile erwarb, während die B‑GmbH mit einem 0 %‑Anteil als reiner Arbeitsgesellschafter fungierte. Eine Holdinggesellschaft war wiederum jeweils Alleingesellschafterin der beiden Erwerbsgesellschaften (A‑GmbH, B‑GmbH). Entsprechend der Gesetzeslage des § 1 Abs. 2a bzw. 3 GrEStG wurde 0,5 % Grunderwerbsteuer vom Grundstückswert entrichtet.
In weiterer Folge wurde die Arbeitsgesellschafterin side‑stream auf die A‑GmbH nach Art. I UmgrStG verschmolzen – die nachstehende Grafik soll dies verdeutlichen.
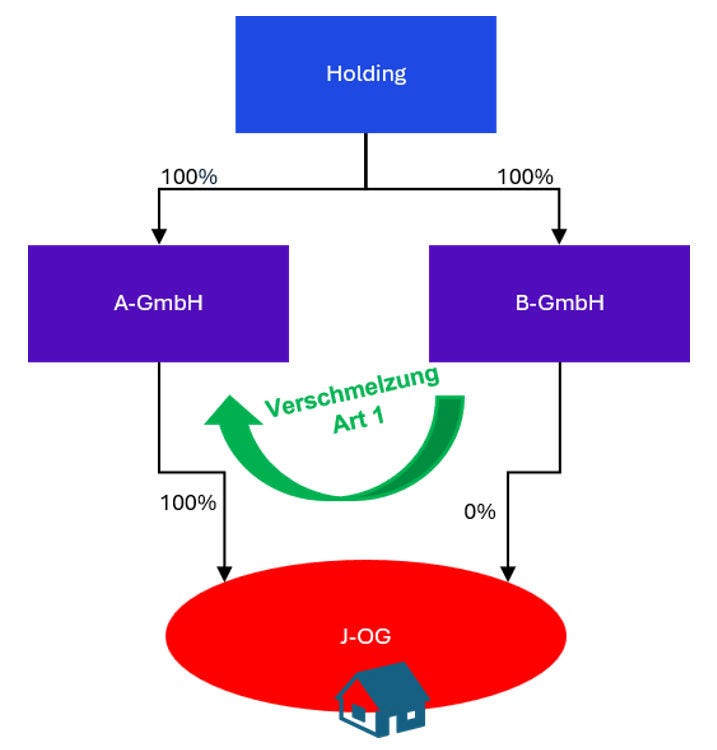
Der Eigentumserwerb im Wege der Anwachsung verwirklichte den Tatbestand des § 1 Abs. 1 Z 2 GrEStG. Strittig war im anschließenden Verfahren, ob durch den vorgelagerten, grunderwerbsteuerpflichtigen Erwerb von 100 % der Anteile (§ 1 Abs. 2a GrEStG) die Differenzbesteuerung nach § 1 Abs. 4 GrEStG zur Anwendung gelangt. Das BFG 20.3.2025, RV/7102097/2024, hatte dies verneint, da in der taxativen Aufzählung des § 1 Abs. 4 GrEStG die Bestimmung des § 1 Abs. 2a GrEStG vom Gesetz nicht erwähnt ist und nicht – wie von der VwGH‑Judikatur verlangt – beide Rechtsvorgänge zwischen denselben Vertragspartnern stattfanden.
Vorabentscheidungsersuchen des VwGH
Obwohl auf die unionsrechtliche Problematik in der Revision nicht eingegangen wurde, legt der VwGH nun dem EuGH zwei Fragen zur Zulässigkeit der GrESt im gegenständlichen Fall im Hinblick auf die Kapitalansammlungsrichtlinie vor.
Frage 1: Ist die OG eine Kapitalgesellschaft i. S. d. Kapitalansammlungsrichtlinie?
Allgemein definiert Art. 2 der Kapitalansammlungsrichtlinie den Begriff der Kapitalgesellschaft, da nur Kapitalzuführungen an Kapitalgesellschaften bzw. Umstrukturierungen von Kapitalgesellschaften von der Richtlinie begünstigt sein können. Das BMF bestätigte in der BMF‑Info vom 29.07.2026, dass AG, GmbH und SE Kapitalgesellschaften im Sinne der Kapitalansammlungsrichtlinie sind. In der Literatur und Steuerrechtspraxis wurde aber fortlaufend diskutiert, ob nicht aufgrund der sehr breiten Formulierung der Kapitalansammlungsrichtlinie weitere Gesellschaftsformen ebenso erfasst sind. Nach Art. 2 der Richtlinie gelten auch Personenvereinigungen als Kapitalgesellschaften, wenn
- § 2 Abs. 1 lit. b: deren Kapital‑ oder Vermögensanteile in einem der Mitgliedstaaten börsenfähig sind, ODER
- § 2 Abs. 1 lit. c: die Personenvereinigung/Gesellschaft einen Erwerbszweck verfolgt und deren Mitglieder berechtigt sind, ihre Anteile ohne vorherige Genehmigung an Dritte zu veräußern, und deren Mitglieder für Schulden der Personenvereinigung/Gesellschaft nur bis zur Höhe ihrer Beteiligung haften.
Darüber hinaus stellt Art. 2 Abs. 2 der Kapitalansammlungsrichtlinie allgemein alle anderen Gesellschaften, Personenvereinigungen oder juristischen Personen Kapitalgesellschaften i. S. d. Richtlinie gleich, wenn sie einen Erwerbszweck verfolgen. Der VwGH hält es aufgrund der eher breiten Auslegung des Begriffs – naturgemäß unabhängig von der ertragsteuerlichen Einstufung nach österreichischem Steuerrecht – daher für möglich, dass auch eine vermögensverwaltende OG einen „Erwerbszweck“ i. S. d. Richtlinie verfolgt. Die erste Frage zielt somit letztlich auf die Anwendbarkeit der Kapitalansammlungsrichtlinie dem Grunde nach ab. Sollte eine (vermögensverwaltende) OG nicht als Kapitalgesellschaft i. S. d. § 2 der Kapitalansammlungsrichtlinie einzustufen sein, stellen sich ohnehin mangels Anwendbarkeit der Richtlinie keine weiteren unionsrechtlichen Fragen für den vorliegenden Fall.
Frage 2: Ist die Anwachsung eine von der Kapitalansammlungsrichtlinie geschützte Umstrukturierung?
Der VwGH beschäftigte sich nicht näher mit den von der Kapitalansammlungsrichtlinie geschützten Kapitalzuführungen (Art. 3), sondern ging nur auf die Umstrukturierungen (Art. 4) ein. Auch bei den Umstrukturierungen scheiden mangels Verwirklichung aller Tatbestandsvoraussetzungen die Bestimmungen des Art. 4 Abs. 1 der Kapitalansammlungsrichtlinie von vornherein aus.
Gemäß Art. 4 Abs. 2 der Kapitalansammlungsrichtlinie gilt auch die Übertragung aller Forderungen und Verbindlichkeiten einer Kapitalgesellschaft auf eine andere Kapitalgesellschaft, wenn letztere hundertprozentige Eigentümerin der ersteren ist, als Umstrukturierung. Diesbezüglich ist zunächst darauf hinzuweisen, dass der englische Wortlaut der Richtlinie vom „transfer (…) of all assets and liabilities“ spricht. Der VwGH schließt daraus, dass (auch) bei Art. 4 Abs. 2 letztlich die Übertragung des Gesamtvermögens einer Kapitalgesellschaft erfasst ist.
Obwohl die Bestimmung des Art. 4 Abs. 2 der Kapitalansammlungsrichtlinie wohl Upstream‑Verschmelzungen von Kapitalgesellschaften vor Augen hatte, hält es der VwGH zumindest für klärungsbedürftig, ob nicht auch die gegenständliche Anwachsung unter die Bestimmung zu subsumieren ist.
Greift die Ausnahme für Besitzwechselsteuern?
Mit der 2. Frage verknüpft der VwGH auch die allfällige Anwendbarkeit der Ausnahmen des Art. 6. In Art. 6 der Kapitalansammlungsrichtlinie sind Ausnahmeregelungen enthalten für Steuern, die richtlinienkonform erhoben werden dürfen. Der VwGH zielt dabei auf die Bestimmung des Art. 6 Abs. 1 lit. b der Kapitalansammlungsrichtlinie ab, die die Erhebung erlaubt von: „Besitzwechselsteuern, einschließlich der Katastersteuern, auf die Einbringung von in ihrem Hoheitsgebiet gelegenen Liegenschaften oder ‚fonds de commerce‘ in eine Kapitalgesellschaft“.
Beim EuGH‑Fall in der Rs Nova Iberomoldes sah der EuGH keinen Anwendungsbereich für diese Ausnahme, da weder eine rechtliche noch faktische Übertragung des Eigentums an Immobilien vorlag. Dies ist aber ein fundamentaler Unterschied zum gegenständlichen Fall, da es als Rechtsfolge der Anwachsung eben gerade schon zu einem zivilrechtlichen Übergang des Eigentums an Immobilien kam.
Ausblick und weitere Vorgangsweise
An der Unionskonformität des § 1 Abs. 3 GrEStG wurde bereits seit Ergehen des EuGH‑Urteils in der Rs Nova Iberomoldes gezweifelt und das BMF zu einer entsprechenden Reaktion bewogen. Das Vorabentscheidungsersuchen des VwGH ist auch für die aktuelle Rechtslage höchst relevant und wirft weitere Aspekte zur unionsrechtlichen Zulässigkeit der österreichischen Grunderwerbsteuer auf. Abhängig von der Beantwortung durch den EuGH könnten sich daraus auch Auswirkungen auf die aktuelle Rechtslage ergeben.
Dabei könnte einerseits insbesondere zu klären sein, unter welchen Voraussetzungen weitere Gesellschaftsformen und Personenvereinigungen – etwa z. B. Genossenschaften, FlexCos, OGs oder KGs – als Kapitalgesellschaften im Sinne der Richtlinie gelten.
Zusätzlich könnte auch die Erhebung von GrESt bei Anwachsungen unionsrechtswidrig sein. Da diesbezüglich allerdings auch gute Argumente für die Anwendung der Ausnahme für Besitzwechselsteuern bestehen, ist diesbezüglich Vorsicht angebracht. Bemerkenswert ist schließlich, dass der VwGH offenbar gar nicht erst daran zweifelt, dass die österreichische GrESt die Definition einer indirekten Steuer i. S. d. der Kapitalansammlungsrichtlinie erfüllt.
Hinsichtlich Handlungsempfehlungen ist zu differenzieren, ob es sich um einen Altfall, bei dem GrESt bereits vorgeschrieben wurde, handelt oder es um in Zukunft umzusetzende Fälle geht. Grundsätzlich ist bei Altfällen im Hinblick auf die verfahrensrechtlichen Rahmenbedingungen zu prüfen, ob eine Rückforderung der GrESt noch möglich ist. Bei Neufällen sollte jedenfalls eine Detailprüfung erfolgen, ob der Vorgang gegebenenfalls unter die Kapitalansammlungsrichtlinie fällt, bevor GrESt abgeführt wird. Gegebenenfalls ist zu überlegen, unter Berufung auf das Urteil des EuGH bzw. das Vorabentscheidungsersuchen eine „Null‑Erklärung“ mit korrespondierendem Offenlegungsschreiben an das Finanzamt abzugeben und bei abweichender Festsetzung gegen den entsprechenden Bescheid mittels Beschwerde vorzugehen.
Ihr KPMG Berater steht Ihnen für weitere Fragen und die Analyse und Begleitung Ihrer Anwendungsfälle gerne zur Verfügung.


