KPMG hat über 370 Immobilienexpertinnen und -experten aus der ganzen Schweiz befragt, wie ihre Erwartung zu den wirtschaftlichen und preislichen Entwicklungen auf dem Immobilienanlagemarkt über die kommenden zwölf Monate aussieht. 

Der diesjährige sresi® untersucht zusätzlich die erwarteten Auswirkungen einer Annahme der Nachhaltigkeitsinitiative «Keine 10-Millionen-Schweiz!», die wesentlichen Einflussfaktoren auf die Realisierung von Entwicklungsprojekten, die planerische Unsicherheit infolge der negativen Vorwirkung einer revidierten Bau- und Zonenordnung sowie die möglichen Folgen einer Verschärfung der Lex Koller.

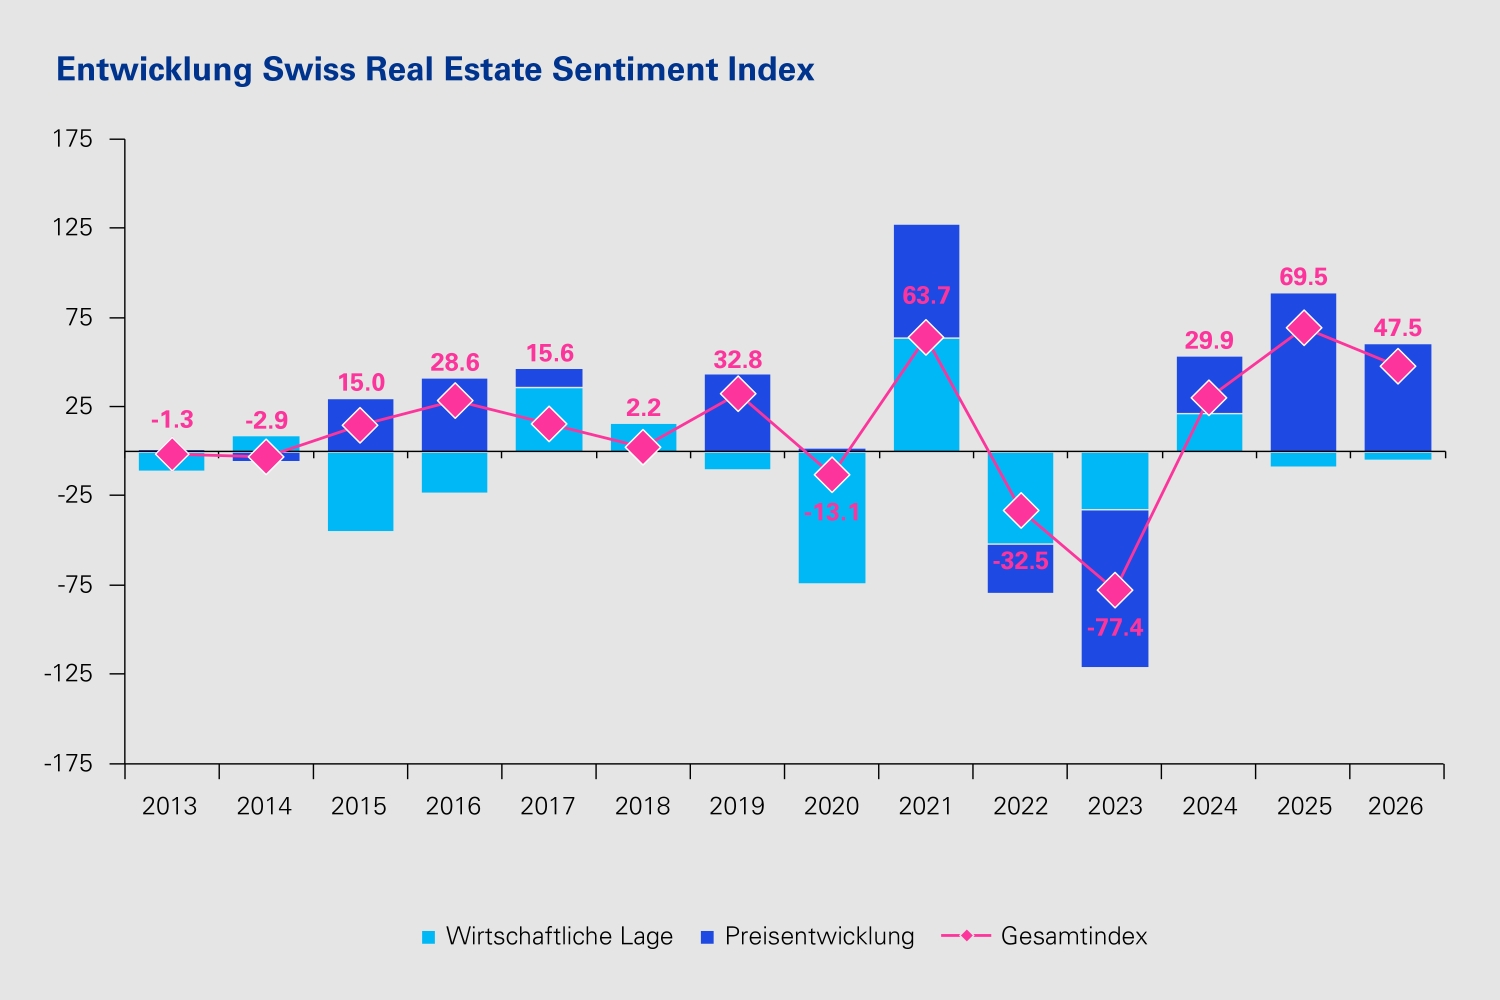
Die Resultate des Swiss Real Estate Sentiment Index (sresi®) signalisieren weiterhin Zuversicht am Schweizer Immobilienanlagemarkt. Nach dem Rekordwert von +69.5 Punkten im Vorjahr erreicht der aggregierte sresi® 2026 +47.5 Punkte. 

Der Rückgang ist primär auf moderatere Erwartungen bei der Preisentwicklung zurückzuführen. Gleichzeitig bleibt die Einschätzung der Schweizer Wirtschaftsentwicklung leicht negativ. Positive Preiserwartungen bestehen weiterhin über sämtliche Lageklassen hinweg, fallen jedoch weniger ausgeprägt aus als im Rekordjahr 2025. 

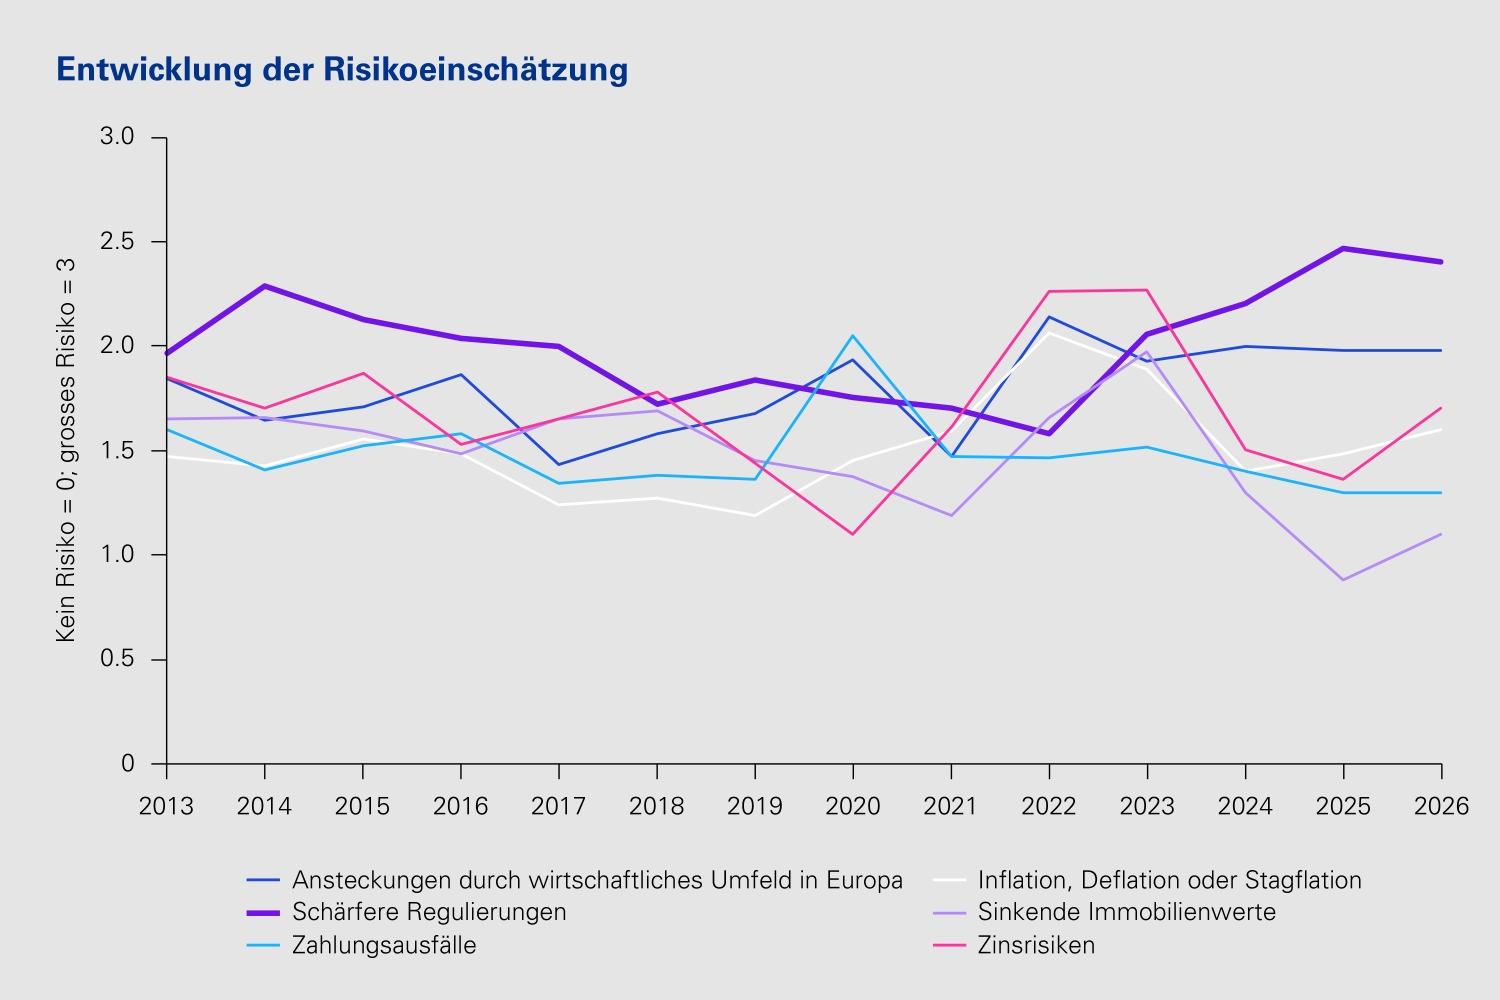
Als grösste Risiken werden erneut schärfere Regulierungen sowie mögliche Auswirkungen des wirtschaftlichen Umfelds in Europa genannt.

Was ist der sresi® und wer nimmt daran teil?

Seit 2012 liefert der Swiss Real Estate Sentiment Index (sresi®) wichtige Erkenntnisse zur Einschätzung der Wirtschafts- und Preisentwicklung auf dem Schweizer Immobilienanlagemarkt und hat sich als führender qualitativer Vorlaufindikator für den Immobilienanlagemarkt etabliert. 

In der diesjährigen Ausgabe haben sich mehr als 370 Immobilienexperten mit einem kumulierten Anlagevolumen oder Bewertungsvolumen von über CHF 360 Mia. an der Umfrage zum sresi® 2026 beteiligt und ihre Einschätzung zur Entwicklung des Immobilienanlagemarktes und der Immobilienpreise in der Schweiz abgegeben.

Index und Risiko im Überblick

Vergleichen Sie Indexentwicklung und Risikoeinschätzung der verschiedenen Teilnehmergruppen über die Zeit.

sresi

Die wichtigsten Ergebnisse des sresi® 2026 zum Schweizer Immobilienanlagemarkt

Anhaltende Zuversicht trotz erhöhter Risikowahrnehmung

Die Schweizer Immobilienbranche blickt weiterhin zuversichtlich in die Zukunft.

Nach dem Rekordwert von +69.5 Punkten im Vorjahr erreicht der aggregierte sresi® 2026 +47.5 Punkte. Dies entspricht einem Rückgang um 22.0 Indexpunkte. Ausschlaggebend dafür sind vor allem die weniger ausgeprägten Preispotenziale, welche die Marktteilnehmenden über sämtliche Teilnehmergruppen hinweg erwarten.

Die Erwartungen zur Schweizer Wirtschaftslage bleiben weitgehend unverändert und verharren auf einem leicht negativen Niveau.

Während sich die Stimmung am Immobilienanlagemarkt insgesamt weiterhin robust präsentiert, steigt die Wahrnehmung möglicher Risiken leicht an.

Der Risikoindex erhöht sich von 1.58 auf 1.67 Punkte und erreicht damit den dritthöchsten Wert der vergangenen zehn Jahre. Schärfere Regulierungen bereiten der Schweizer Immobilienbranche mit 2.4 Punkten auf der 3er-Skala erneut am meisten Sorge. An zweiter Stelle folgen mögliche Auswirkungen des wirtschaftlichen Umfelds in Europa mit 2.0 Punkten. Zinsrisiken nehmen mit 1.7 Punkten erstmals seit 2024 wieder den dritten Platz ein.

Positive Preiserwartungen mit nachlassender Dynamik

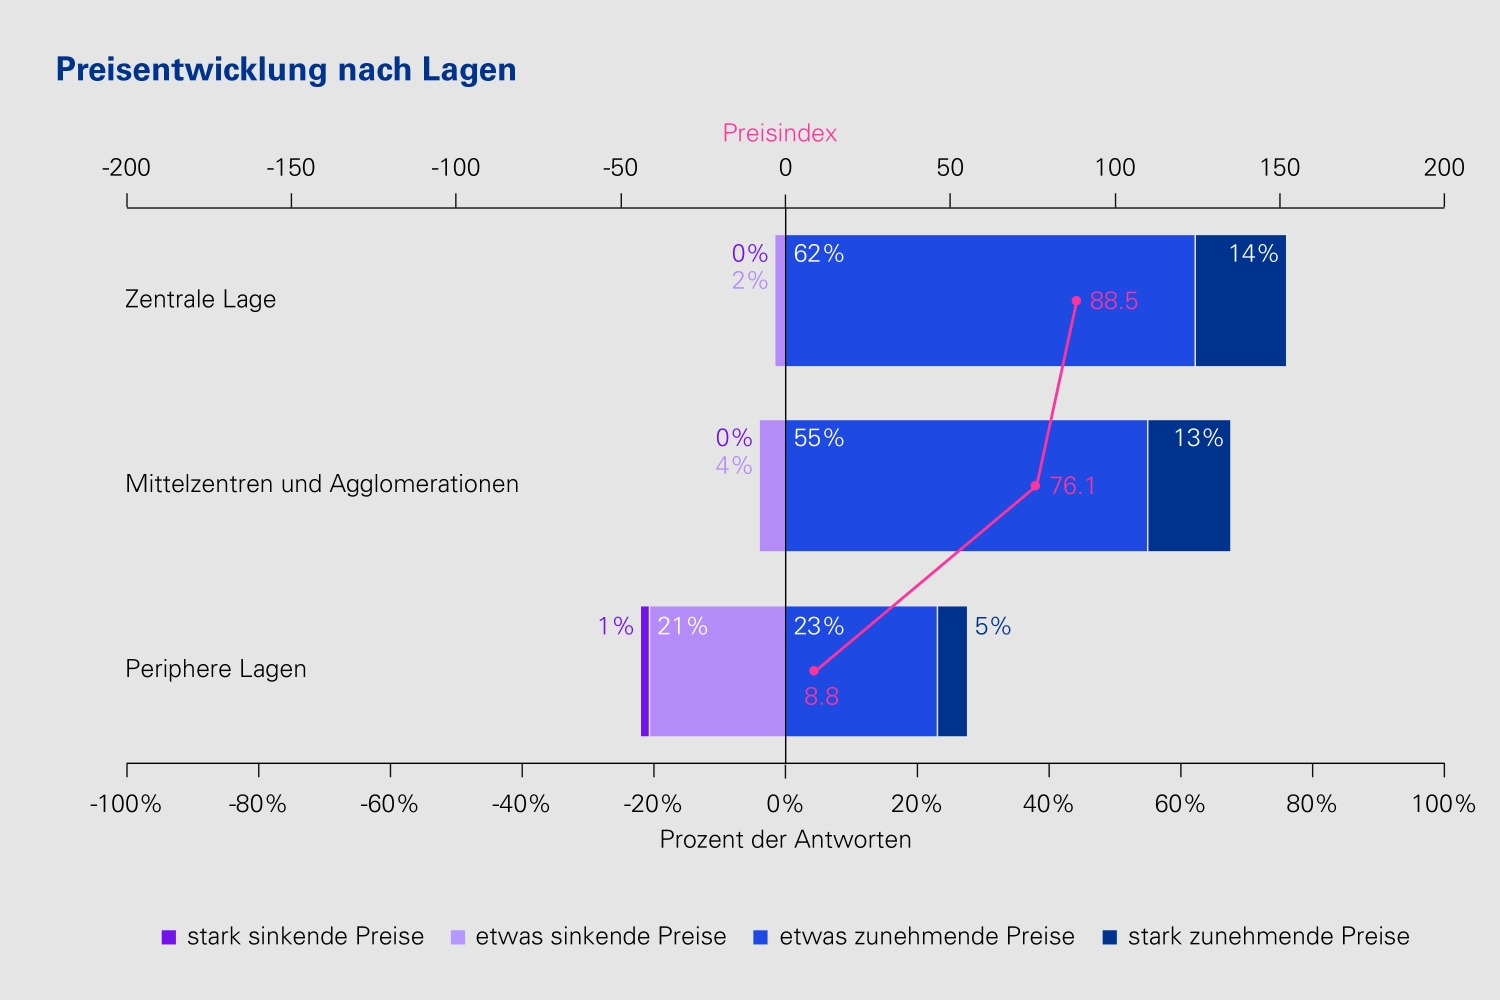
Nach dem aussergewöhnlich starken Vorjahr fällt die Einschätzung der künftigen Preisentwicklung differenzierter aus. Gegenüber dem Allzeithoch von +89.0 Punkten sinkt der Preisindex um 28.3 Indexpunkte auf +60.7 Punkte. Trotz dieses Rückgangs bleiben die Erwartungen insgesamt positiv. Rund 62 Prozent der Befragten rechnen in den kommenden zwölf Monaten mit leicht bis stark steigenden Immobilienpreisen.

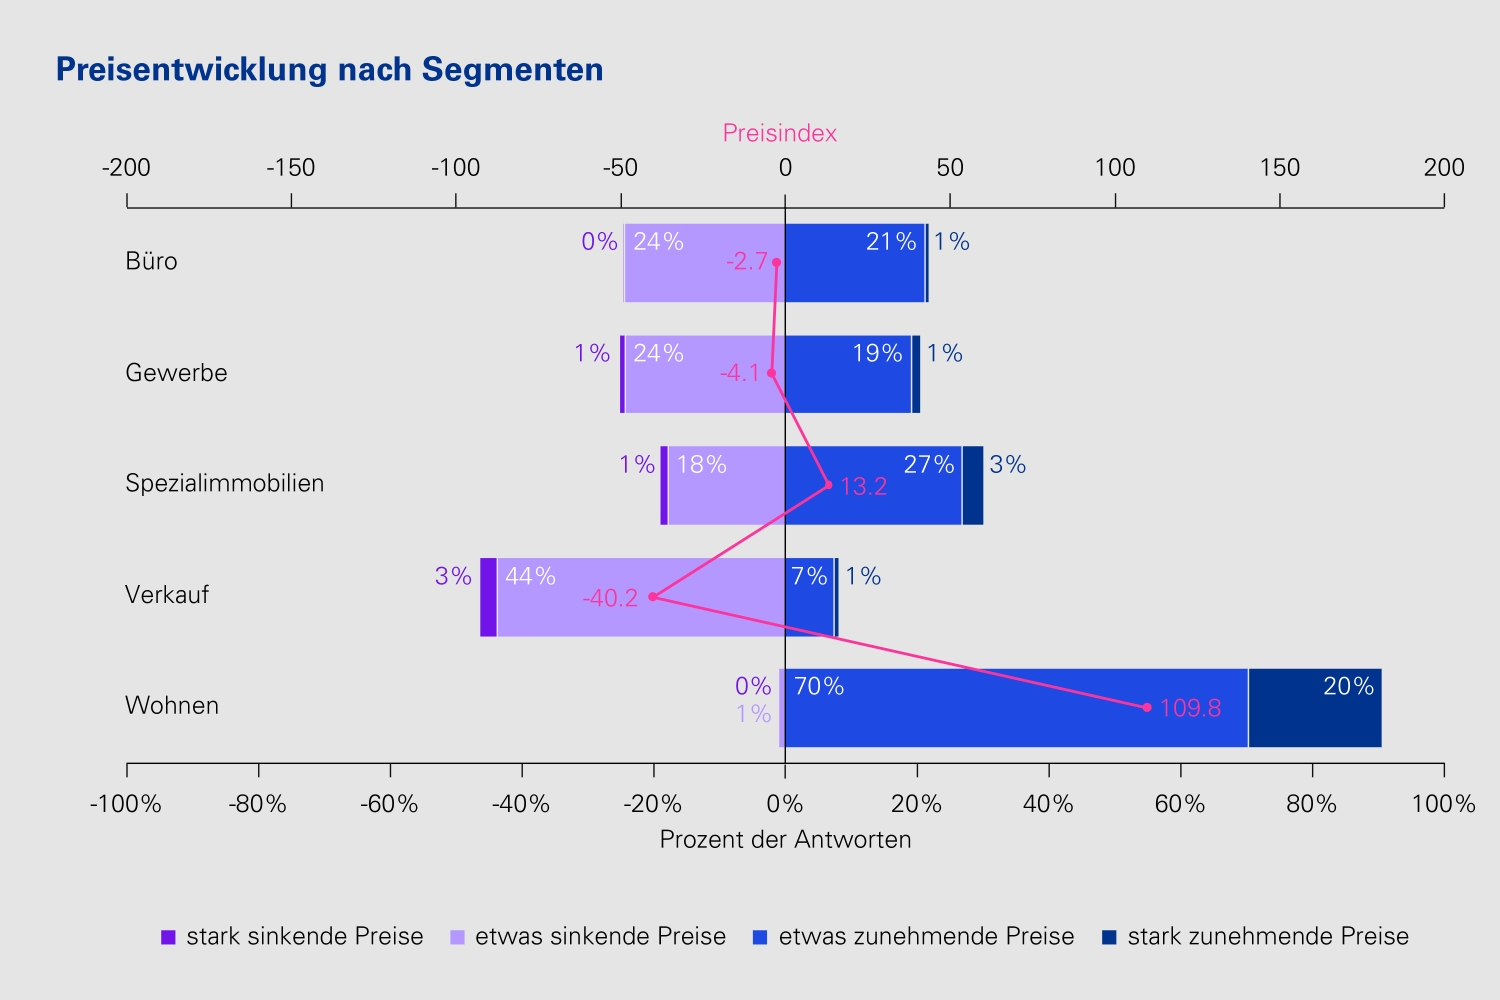
Die stärksten Preissteigerungen werden weiterhin im Wohnsegment erwartet. Mit +109.8 Punkten bleibt die Preiserwartung für Wohnimmobilien auf einem hohen Niveau, erreicht jedoch nicht mehr den Rekordwert des Vorjahres. Rund 90 Prozent der Befragten rechnen mit steigenden Preisen für Wohnimmobilien. Büro- und Gewerbeimmobilien bewegen sich weiterhin nahe der Stabilitätsachse, während die Erwartungen für Verkaufsimmobilien deutlich negativ bleiben. 

Spezialimmobilien weisen wie im Vorjahr ein leicht positives Sentiment auf.

Die Attraktivität der Schweizer Wirtschaftsregionen für Immobilienanlagen bleibt hoch. Die positive Preiserwartung gilt weiterhin für sämtliche Lageklassen.

Die stärksten Preissteigerungen werden erneut in Zürich, der Zentralschweiz und der Genferseeregion erwartet. Lugano bleibt das einzige Wirtschaftszentrum mit negativen Preiserwartungen. Auch die Grossregion Tessin liegt seit Beginn der Erhebung durchgehend im negativen Bereich.

Sonderthemen: Realisierung von Entwicklungsprojekten & Nachhaltigkeitsinitiative

Die Schaffung von neuem Wohn- und Arbeitsraum bleibt aus Sicht der Immobilienbranche mit erheblichen Herausforderungen verbunden.

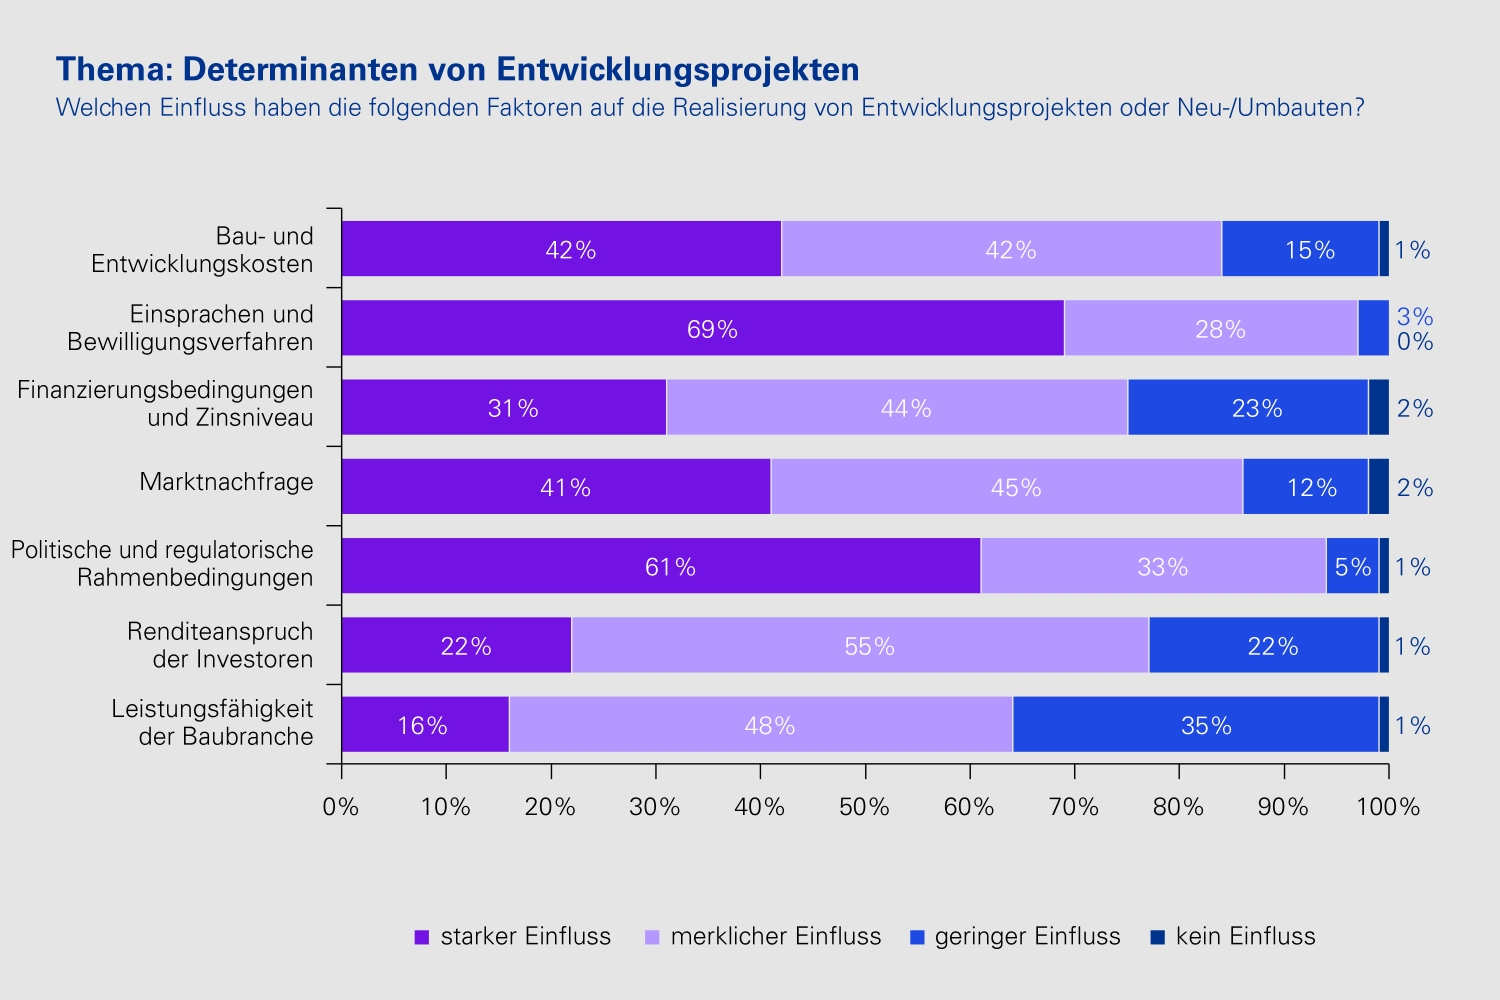
Einsprachen und Bewilligungsverfahren zählen zu den bedeutendsten Hemmnissen für die Realisierung von Entwicklungsprojekten sowie Neu- und Umbauten. 97 Prozent der Befragten messen diesen Faktoren einen merklichen bis starken Einfluss bei.

Auch die politischen und regulatorischen Rahmenbedingungen werden als zentrale Einflussfaktoren wahrgenommen. 94 Prozent der Befragten stufen diese als wesentlich für die erfolgreiche Umsetzung von Entwicklungsprojekten ein. Die Resultate unterstreichen die Bedeutung effizienter und planbarer Verfahren für die Entwicklung des Schweizer Immobilienbestands.

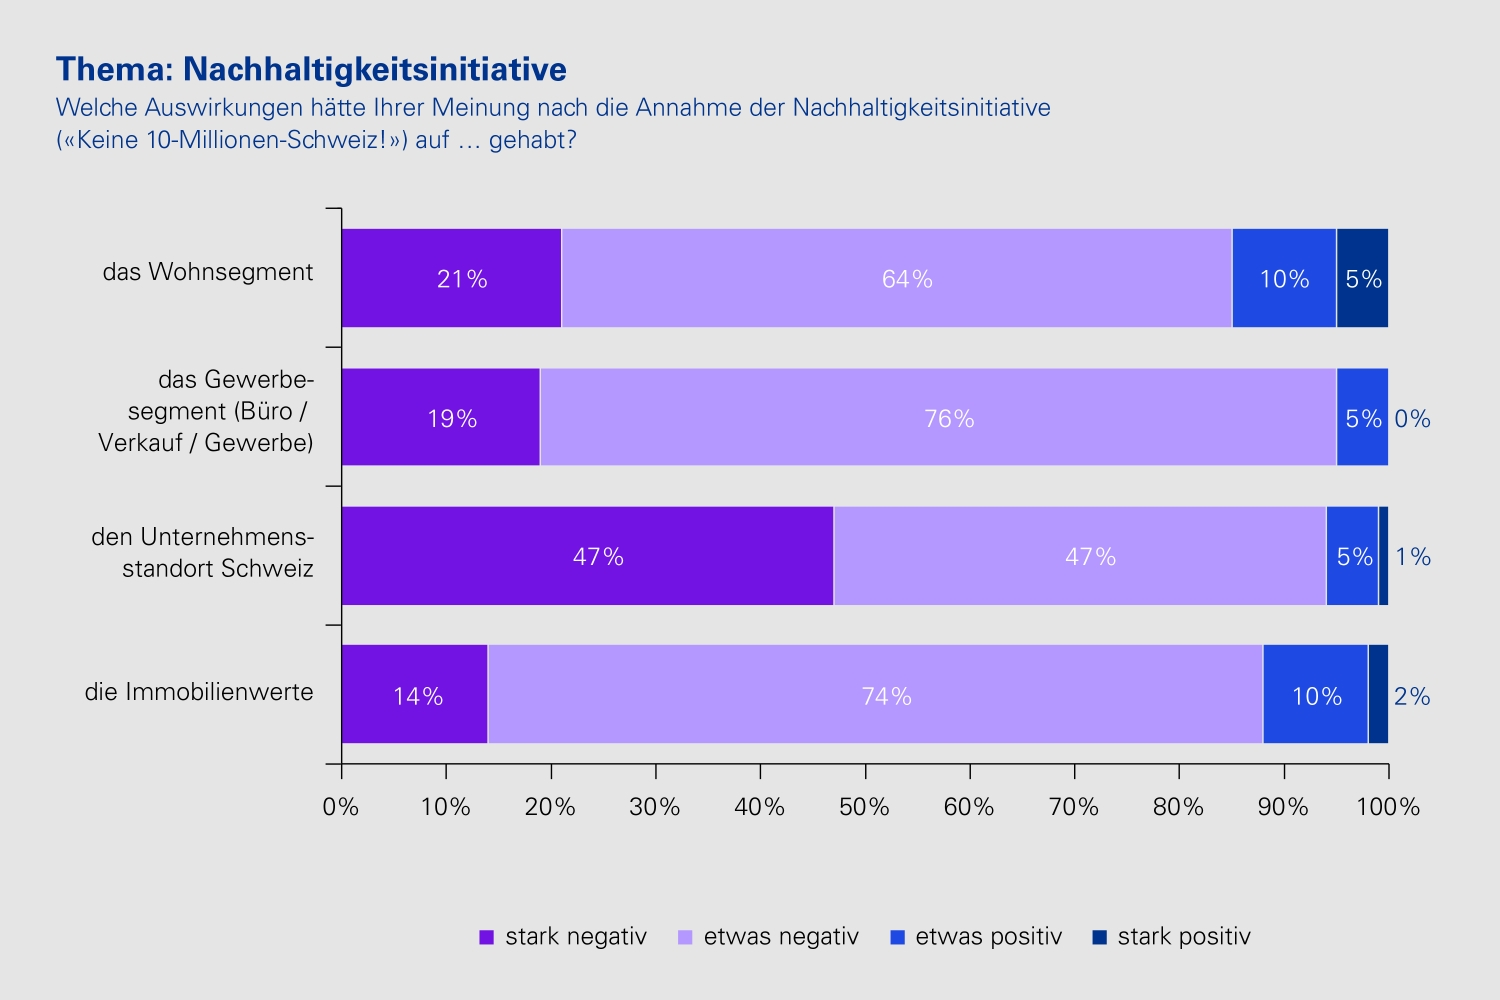
Die Befragung zeigt deutlich, wie die Immobilienbranche die möglichen Auswirkungen einer Annahme der Nachhaltigkeits­initiative «Keine 10-Millionen-Schweiz!» eingeschätzt hat.

94 Prozent der Befragten gingen davon aus, dass eine Annahme der Initiative den Unternehmensstandort Schweiz negativ oder stark negativ beeinflusst hätte. Für das gewerbliche Immobiliensegment erwarteten 95 Prozent negative Auswirkungen.

Die Ergebnisse deuten darauf hin, dass die Marktteilnehmenden insbesondere mögliche Auswirkungen auf den Wirtschaftsstandort, die Investitionstätigkeit sowie die langfristige Entwicklung des Immobilienmarktes als kritisch beurteilt hätten.

Sonderthema: Politische Rahmenbedingungen

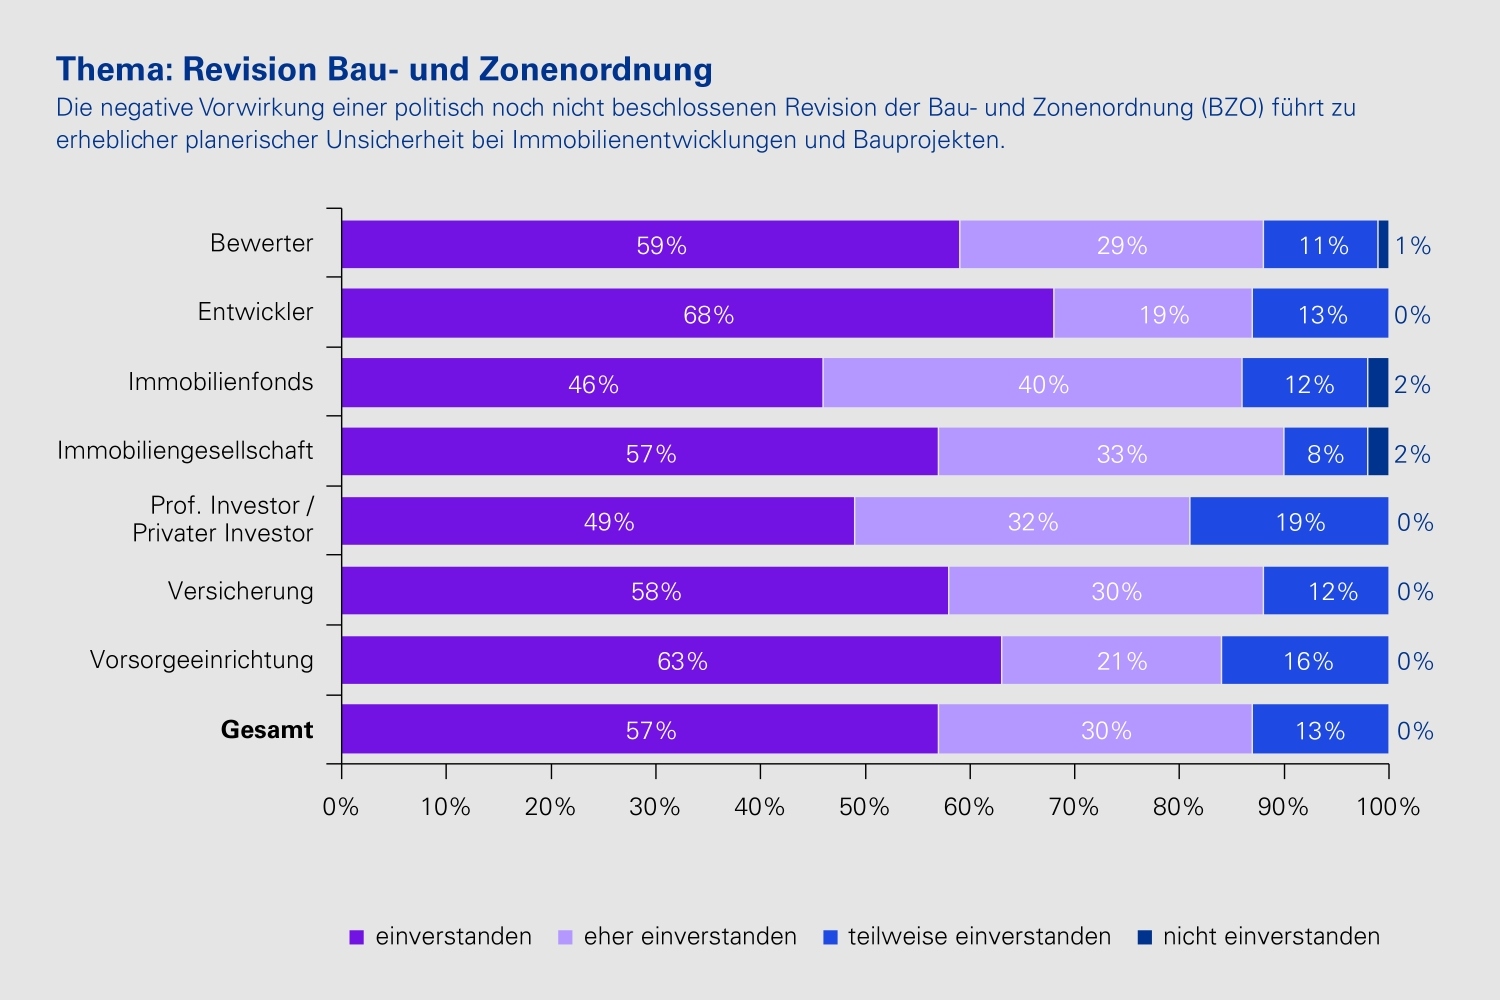
Politische und regulatorische Eingriffe beschäftigen die Branche weiterhin stark. 87 Prozent der Befragten sind eher bis klar der Ansicht, dass die negative Vorwirkung einer noch nicht beschlossenen Bau- und Zonenordnung zu erheblicher planerischer Unsicherheit bei Immobilienentwicklungen und Bauprojekten führt.

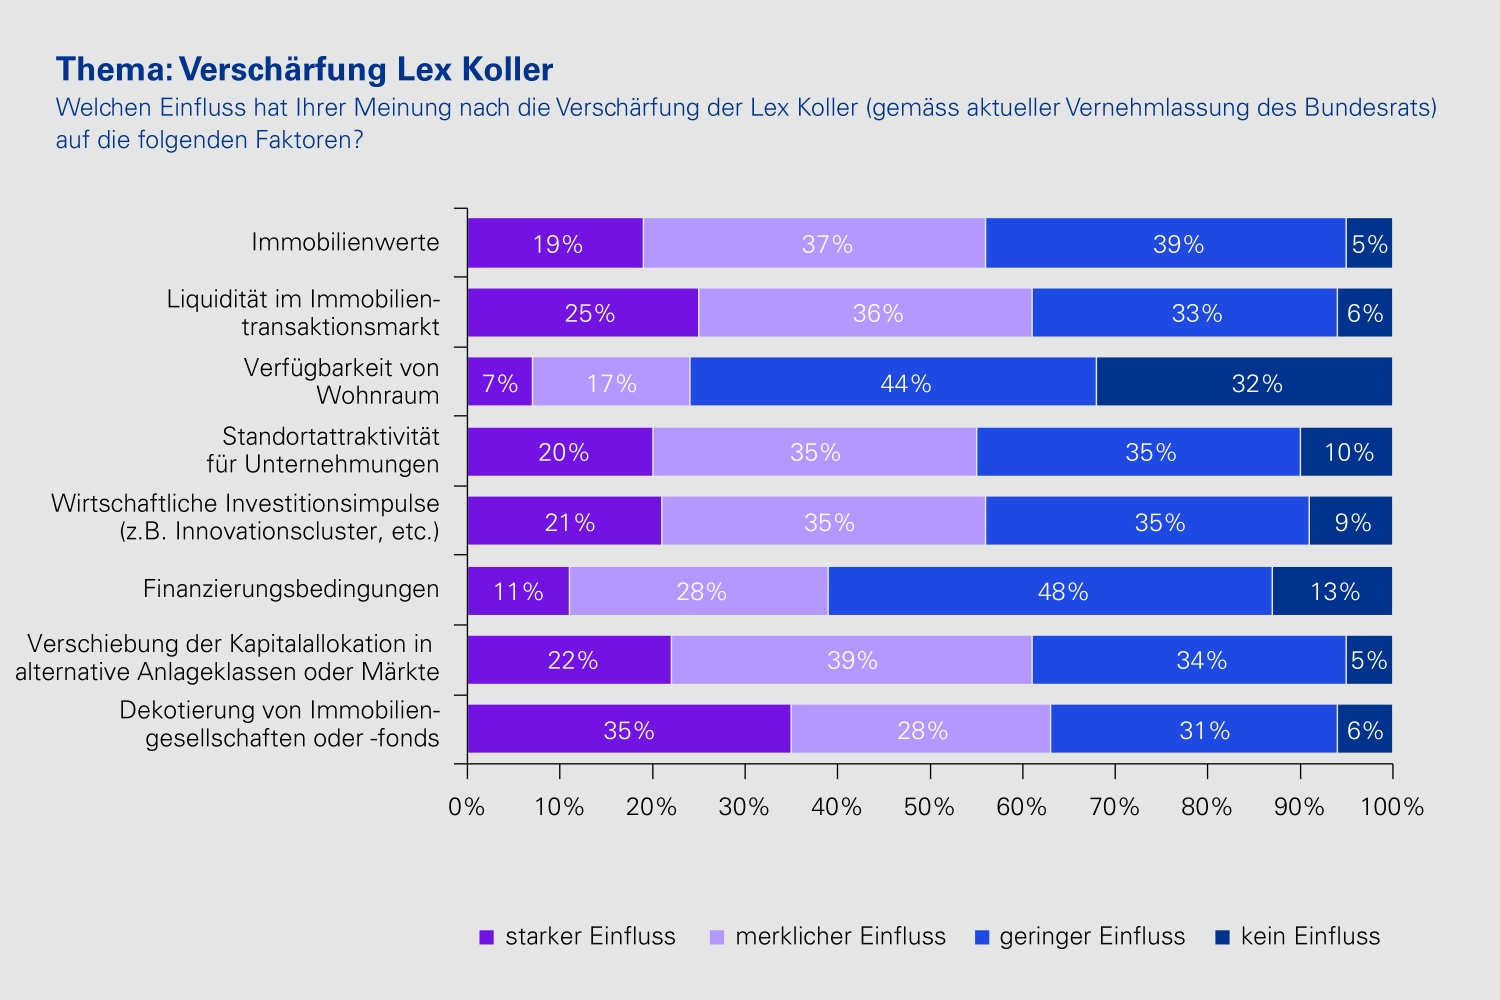
Auch eine mögliche Verschärfung der Lex Koller könnte den Markt spürbar beeinflussen. 63 Prozent der Befragten sehen das Risiko einer Dekotierung von Immobiliengesellschaften oder Immobilienfonds. 

Je 61 Prozent erwarten eine Beeinträchtigung der Liquidität im Immobilientransaktionsmarkt beziehungsweise eine Verschiebung der Kapitalallokation in alternative Anlageklassen oder Märkte.

Die Resultate verdeutlichen, dass politische Rahmenbedingungen für die Marktteilnehmenden weiterhin zu den wichtigsten Einflussfaktoren für Investitions- und Entwicklungsentscheide zählen.


Verschaffen Sie sich einen Überblick über die Ergebnisse des sresi® 2026

Sehen Sie sich die vollständigen Ergebnisse der Umfrage auf unseren Dashboards an. Sie können alle Umfrage-Resultate nach Ihren Bedürfnissen filtern.


Benötigen Sie Unterstützung und Lösungen rund um den Immobilienmarkt Schweiz?

Erfahren Sie mehr über unsere Kompetenzen und Dienstleistungen zum Schweizer Immobilienmarkt. Kontaktieren Sie uns unverbindlich.

Beat Seger

Partner, Real Estate Advisory, Chief Digital Officer

KPMG Switzerland

Nicolas Nagy

Senior Manager, Real Estate Advisory

KPMG Switzerland

ChristopherStuder
Christopher Studer

Expert, Real Estate Advisory

KPMG Switzerland

Mehr erfahren

Immobilien verkaufen, bewerten, managen und optimieren. Wir beraten ganzheitlich zu finanziellen, steuerlichen, rechtlichen und prozessualen Themen.

Unsere jährlich erscheinende Publikation informiert Sie über den Genfer Immobilien-Investmentmarkt und trägt zur Markttransparenz bei.

Hürden beim Vergleich von Umweltkennzahlen von Immobilienfonds nach AMAS und Daten als Grundlage der Nachhaltigkeitsstrategie.

Sparringpartner bei der Strategieentwicklung, Unterstützung bei der Organisationsausrichtung, Prozessoptimierung und Prozessüberprüfung.